Domain pkvvergleichen24.de kaufen?
Wir ziehen mit dem Projekt
pkvvergleichen24.de um.
Sind Sie am Kauf der Domain
pkvvergleichen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkvvergleichen24.de kaufen?
Was bedeutet beitragsfreie Kapitalabfindung?
Was bedeutet beitragsfreie Kapitalabfindung? Eine beitragsfreie Kapitalabfindung bezieht sich auf eine Auszahlung eines Kapitalbetrags an einen Versicherungsnehmer, ohne dass dieser während der Laufzeit der Versicherung Beiträge geleistet hat. Dies kann beispielsweise der Fall sein, wenn eine Lebensversicherung vorzeitig gekündigt wird und der Versicherungsnehmer eine Auszahlung erhält, die aus dem bereits angesammelten Kapital besteht. Die beitragsfreie Kapitalabfindung ermöglicht es dem Versicherungsnehmer, vorzeitig über einen Teil des angesparten Kapitals zu verfügen, ohne weitere Beiträge zahlen zu müssen. Es ist wichtig zu beachten, dass bei einer vorzeitigen Auszahlung oft Gebühren oder Abschläge anfallen können. **
Was ist eine Kapitalabfindung?
Eine Kapitalabfindung ist eine einmalige Auszahlung eines bestimmten Geldbetrags anstelle einer regelmäßigen Zahlung, beispielsweise bei einer Lebensversicherung oder einer betrieblichen Altersvorsorge. Sie ermöglicht es dem Empfänger, das Kapital auf einen Schlag zu erhalten und somit flexibler darüber zu verfügen. Die Höhe der Kapitalabfindung wird in der Regel im Voraus festgelegt und kann je nach Vertrag variieren. Es ist wichtig zu beachten, dass eine Kapitalabfindung steuerliche Auswirkungen haben kann und sorgfältig geprüft werden sollte. **

Ähnliche Suchbegriffe für Kapitalabfindung
Top-Angebote
Produkte zum Begriff Kapitalabfindung:
-
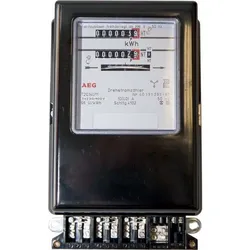
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung von Leistungen der stationären Krankenhausbehandlung und der stationären Langzeitpflege. Übersicht und Vergleich, Taschenbuch vonFinanzierung Von Leistungen Der Stationären Krankenhausbehandlung Und Der Stationären Langzeitpflege. Übersicht Und Vergleich, Taschenbuch Von Johannes Hort, Grin, 978-3-346-90210-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungsbedarf, Angebot und Inanspruchnahme ambulanter hausärztlicher Leistungen im kleinräumigen regionalen Vergleich, Gebundene Ausgabe von AnkeVersorgungsbedarf, Angebot Und Inanspruchnahme Ambulanter Hausärztlicher Leistungen Im Kleinräumigen Regionalen Vergleich, Gebundene Ausgabe Von Anke Schliwen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66825-2,...73,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird eine Kapitalabfindung versteuert?
Eine Kapitalabfindung wird in der Regel als Einkommen besteuert. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem persönlichen Steuersatz des Empfängers und der Höhe der Abfindung. In Deutschland unterliegt eine Kapitalabfindung der Einkommensteuer und kann je nach Höhe auch mit dem sogenannten Progressionsvorbehalt belegt werden. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue steuerliche Behandlung einer Kapitalabfindung zu klären. **
-
Was ist eine garantierte Kapitalabfindung?
Was ist eine garantierte Kapitalabfindung? Eine garantierte Kapitalabfindung ist eine festgelegte Summe, die einem Versicherungsnehmer bei Vertragsende oder im Todesfall garantiert ausgezahlt wird. Diese Abfindung dient dazu, das eingezahlte Kapital zu schützen und dem Versicherungsnehmer eine gewisse Sicherheit zu bieten. Im Gegensatz zu anderen Formen der Kapitalanlage, wie beispielsweise Aktien, bietet eine garantierte Kapitalabfindung eine feste Rendite ohne Risiko. Diese Form der Absicherung wird häufig in der Lebensversicherung oder Rentenversicherung angeboten. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **

Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Wie kann man durch besondere Leistungen eine Prämie erhalten?
Durch herausragende Leistungen und überdurchschnittliche Ergebnisse im Job können Mitarbeiter eine Prämie erhalten. Dies kann durch die Erfüllung von Zielen, das Übertreffen von Erwartungen oder das Entwickeln innovativer Ideen erreicht werden. Unternehmen belohnen Mitarbeiter oft mit Prämien, um ihre Motivation und Leistungsbereitschaft zu fördern. **
Top-Angebote
Produkte zum Begriff Kapitalabfindung:
-
Das Gesetz über Kapitalabfindung an Stelle von Kriegsversorgung (Kapitalabfindungsgesetz – A.K.G.) vom 3. Juli 1916 (RGBl. S. 680 ff.), GebundeneDas Gesetz Über Kapitalabfindung An Stelle Von Kriegsversorgung (kapitalabfindungsgesetz – A.k.g.) Vom 3. Juli 1916 (rgbl. S. 680 Ff.), Gebundene Ausgabe Von, De Gruyter, 978-3-11-239793-0, Seitenanzahl: 290109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergleich motorischer Leistungen und anthropometrischer Parameter von Kindern in Agglomerationsräumen, städtischen und ländlichen Regionen,Vergleich Motorischer Leistungen Und Anthropometrischer Parameter Von Kindern In Agglomerationsräumen, Städtischen Und Ländlichen Regionen, Taschenbuch Von Sabrina Engels,michael Daners, Grin, 978-3-638-70703-9, Seitenanzahl: 21249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet beitragsfreie Kapitalabfindung?
Was bedeutet beitragsfreie Kapitalabfindung? Eine beitragsfreie Kapitalabfindung bezieht sich auf eine Auszahlung eines Kapitalbetrags an einen Versicherungsnehmer, ohne dass dieser während der Laufzeit der Versicherung Beiträge geleistet hat. Dies kann beispielsweise der Fall sein, wenn eine Lebensversicherung vorzeitig gekündigt wird und der Versicherungsnehmer eine Auszahlung erhält, die aus dem bereits angesammelten Kapital besteht. Die beitragsfreie Kapitalabfindung ermöglicht es dem Versicherungsnehmer, vorzeitig über einen Teil des angesparten Kapitals zu verfügen, ohne weitere Beiträge zahlen zu müssen. Es ist wichtig zu beachten, dass bei einer vorzeitigen Auszahlung oft Gebühren oder Abschläge anfallen können. **
-
Was ist eine Kapitalabfindung?
Eine Kapitalabfindung ist eine einmalige Auszahlung eines bestimmten Geldbetrags anstelle einer regelmäßigen Zahlung, beispielsweise bei einer Lebensversicherung oder einer betrieblichen Altersvorsorge. Sie ermöglicht es dem Empfänger, das Kapital auf einen Schlag zu erhalten und somit flexibler darüber zu verfügen. Die Höhe der Kapitalabfindung wird in der Regel im Voraus festgelegt und kann je nach Vertrag variieren. Es ist wichtig zu beachten, dass eine Kapitalabfindung steuerliche Auswirkungen haben kann und sorgfältig geprüft werden sollte. **
-
Wie wird eine Kapitalabfindung versteuert?
Eine Kapitalabfindung wird in der Regel als Einkommen besteuert. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem persönlichen Steuersatz des Empfängers und der Höhe der Abfindung. In Deutschland unterliegt eine Kapitalabfindung der Einkommensteuer und kann je nach Höhe auch mit dem sogenannten Progressionsvorbehalt belegt werden. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue steuerliche Behandlung einer Kapitalabfindung zu klären. **
-
Was ist eine garantierte Kapitalabfindung?
Was ist eine garantierte Kapitalabfindung? Eine garantierte Kapitalabfindung ist eine festgelegte Summe, die einem Versicherungsnehmer bei Vertragsende oder im Todesfall garantiert ausgezahlt wird. Diese Abfindung dient dazu, das eingezahlte Kapital zu schützen und dem Versicherungsnehmer eine gewisse Sicherheit zu bieten. Im Gegensatz zu anderen Formen der Kapitalanlage, wie beispielsweise Aktien, bietet eine garantierte Kapitalabfindung eine feste Rendite ohne Risiko. Diese Form der Absicherung wird häufig in der Lebensversicherung oder Rentenversicherung angeboten. **
Ähnliche Suchbegriffe für Kapitalabfindung
-
Finanzierung von Leistungen der stationären Krankenhausbehandlung und der stationären Langzeitpflege. Übersicht und Vergleich, Taschenbuch vonFinanzierung Von Leistungen Der Stationären Krankenhausbehandlung Und Der Stationären Langzeitpflege. Übersicht Und Vergleich, Taschenbuch Von Johannes Hort, Grin, 978-3-346-90210-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungsbedarf, Angebot und Inanspruchnahme ambulanter hausärztlicher Leistungen im kleinräumigen regionalen Vergleich, Gebundene Ausgabe von AnkeVersorgungsbedarf, Angebot Und Inanspruchnahme Ambulanter Hausärztlicher Leistungen Im Kleinräumigen Regionalen Vergleich, Gebundene Ausgabe Von Anke Schliwen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66825-2,...73,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Wie kann man durch besondere Leistungen eine Prämie erhalten?
Durch herausragende Leistungen und überdurchschnittliche Ergebnisse im Job können Mitarbeiter eine Prämie erhalten. Dies kann durch die Erfüllung von Zielen, das Übertreffen von Erwartungen oder das Entwickeln innovativer Ideen erreicht werden. Unternehmen belohnen Mitarbeiter oft mit Prämien, um ihre Motivation und Leistungsbereitschaft zu fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.